De ce este riscant să apelezi la nelegali?
A lua împrumut de la escroci este la fel de periculos ca și cum ți-ai încredința banii unor persoane nesigure. Infractorilor le convine să te adâncească în datorii imposibil de achitat.
Potrivit legislației din România, instituțiile financiare non-bancare (IFN) nu pot percepe dobânzi, penalități și amenzi nelimitate pentru microîmprumuturi. Pentru creditele de până la 25000 lei, suma totală ce trebuie rambursată nu poate depăși de două ori valoarea împrumutului inițial. Acest plafon este impus prin Legea nr. 243/2024 și reglementările Băncii Naționale a României. Odată ce se atinge această limită, IFN-ul este obligat să înceteze calcularea dobânzilor și penalităților. Dacă datoria depășește acest plafon, debitorul poate solicita intervenția instanței pentru revizuirea condițiilor.
Escrocii însă nu respectă aceste limite – datoriile pot crește de zeci de ori. Au fost cazuri când debitorilor li s-au confiscat apartamente pentru a acoperi împrumuturi inițial mici.
- Metode agresive de recuperare a datoriei: amenințări, presiune psihologică și chiar violență fizică.
- Risc pentru datele personale: utilizarea neautorizată a datelor de buletin, cont bancar sau card pentru contractarea altor credite.
- Posibile pierderi financiare: în cazul în care IFN-ul este o schemă piramidală, riști să pierzi toate investițiile tale.
Înainte de a semna un contract cu un IFN, verifică dacă este o companie legală și de încredere.
Regula nr. 1: Verifică dacă organizația este înscrisă în registrul de stat al IFN-urilor
Un creditor profesionist trebuie să fie inclus în lista oficială a instituțiilor financiare legale. Dacă o companie nu figurează în registrul de stat al IFN-urilor, este cel mai probabil o înșelătorie care încearcă să se mascheze drept IFN legitim. Pentru a verifica dacă o organizație este autorizată, poți consulta registrul public disponibil pe site-ul Băncii Naționale a României (BNR).
Regula nr. 2: Studiază cu atenție documentele înainte de a le semna
Chiar dacă ai de-a face cu un IFN înscris în registrul de stat, prudența nu strică niciodată. Semnătura ta confirmă că ești de acord cu toate condițiile oferite de companie. Nu te grăbi să semnezi dacă nu înțelegi toate clauzele.
Acordă o atenție specială următoarelor aspecte:
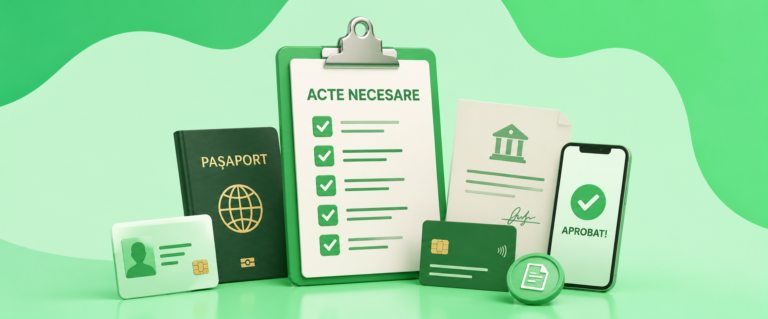
- Ce documente ți se oferă spre semnare: Dacă iei un împrumut, trebuie să fie un contract de credit de consum sau ipotecar și un contract de garanție. Nu semna niciodată acorduri care permit vânzarea bunului gajat fără hotărâre judecătorească, cum ar fi contracte de cesiune, vânzare-cumpărare sau donație. Altfel, compania poate vinde proprietatea ta fără știrea ta în caz de întârziere la plată, chiar și minoră.
- Dacă investești bani într-un IFN: trebuie să existe un contract de împrumut prin care organizația împrumută bani de la tine.
- Verifică datele IFN-ului în contract: denumirea completă și prescurtată, codul unic de identificare fiscală (CUI), sediul social. Escrocii deseori copiază site-urile IFN-urilor legitime, folosind denumiri, logo-uri și fonturi asemănătoare. Verificarea acestor date te ajută să eviți capcanele.
- Verifică condițiile oferite: în contract trebuie să fie menționat costul total al împrumutului, exprimat în procente și în lei.
Regula nr. 3: Nu crede promisiunilor exagerate
Fii atent dacă în reclama unui IFN vezi expresii precum:
„Deschide un depozit cu dobândă avantajoasă”
Doar băncile pot oferi astfel de produse. IFN-urile sau alte organizații financiare nu au dreptul să ofere depozite. Dacă întâlnești așa ceva, este o tentativă de înșelăciune.
Unde poți reclama escrocheriile?
Dacă ai dat peste escroci care se prezintă drept IFN-uri, raportează acest lucru la Banca Națională a României (BNR). Atașează capturi de ecran ale site-ului fraudulos sau fotografii ale reclamelor stradale. Regulatorul poate bloca astfel de site-uri și poate transmite informațiile procuraturii. Dacă ai semnat deja un contract sau ai dat bani escrocilor, adresează-te poliției. Înainte, adună cât mai multe documente și informații: contracte, chitanțe de plată, corespondență. Nu tăcea când întâlnești escroci. Tăcerea ta îi ajută pe infractori. Cu cât anunți mai repede autoritățile, cu atât cresc șansele de a-i prinde. Dacă ai un contract cu un IFN legitim care încalcă legea, adresează-te BNR. IFN-urile pot fi amendate sau eliminate din registrul de stat pentru încălcări grave.