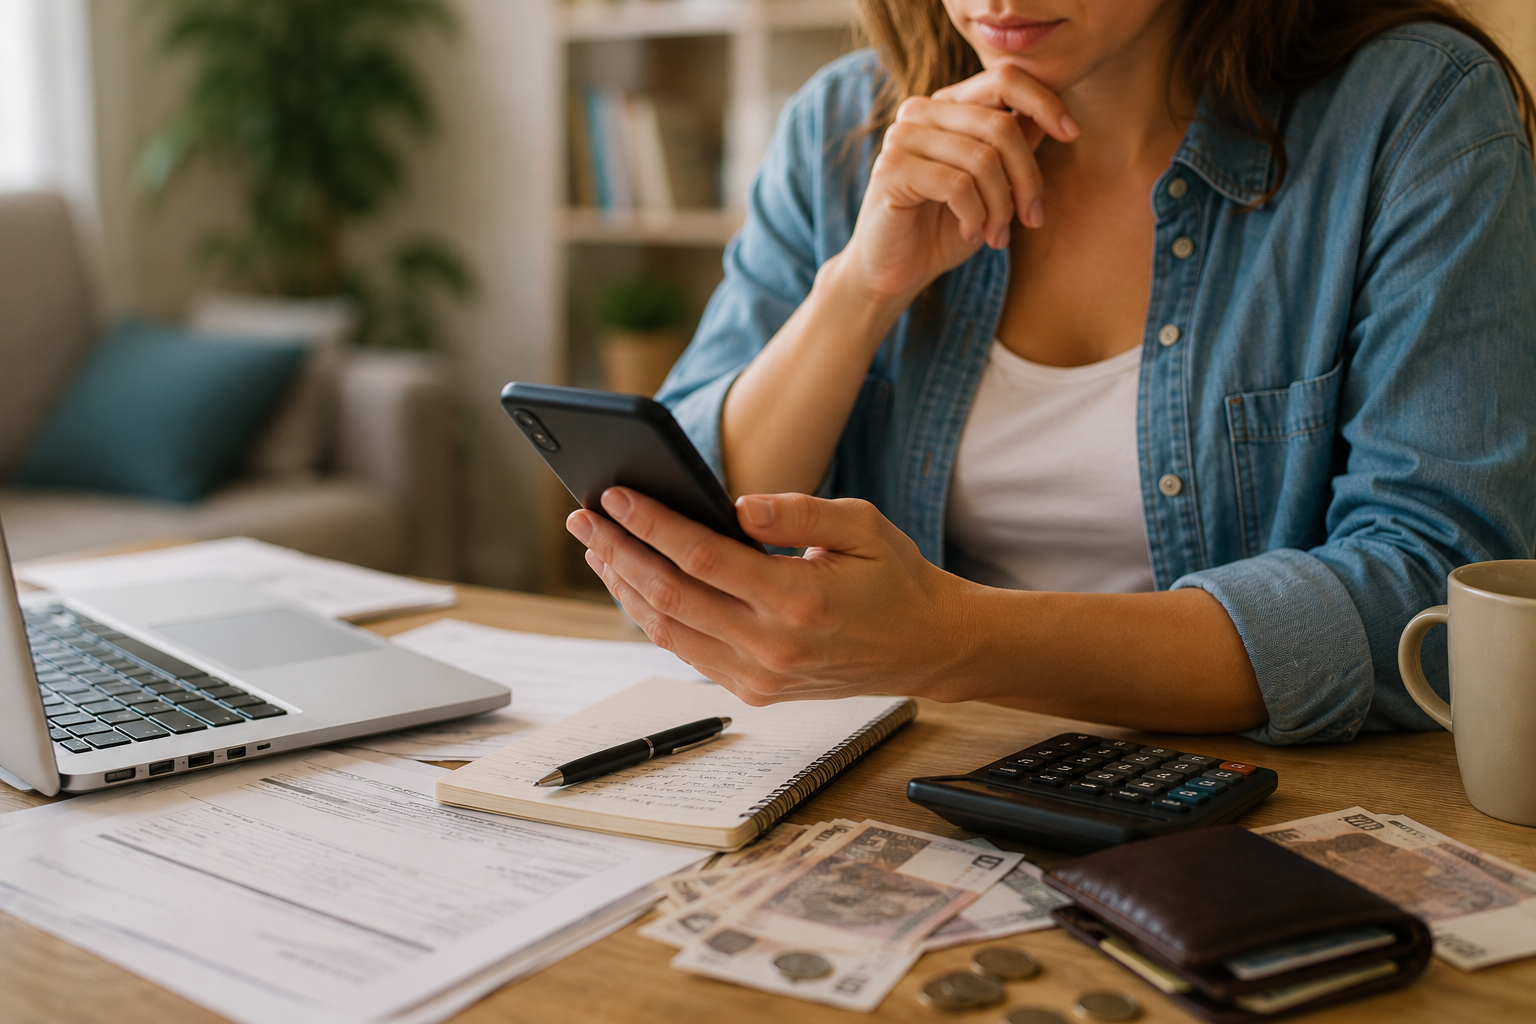
În 2026, alegerea unui credit rapid nu trebuie să fie o loterie. Ca expert financiar la BaniGo, Andrei Popescu avertizează că, deși aceste produse oferite de IFN-uri înscrise în registrele BNR sunt extrem de accesibile, ele trebuie utilizate cu maximă prudență pentru a evita riscul de suprândatorare. Este esențial să împrumutați doar sumele strict necesare și să aveți certitudinea că puteți returna banii la scadență pentru a evita penalitățile de până la 1.5% pe zi și raportările negative la Biroul de Credit. Noile reglementări prin Legea nr. 243/2024 oferă o protecție sporită, plafonând costurile totale, transformând creditul rapid într-o soluție eficientă pentru nevoi urgente, dacă este gestionat responsabil în 2026.
Ce este un credit rapid și cum funcționează agregatorul BaniGo?
Conceptul de credit rapid se referă la un produs financiar oferit de Instituțiile Financiare Nebancare (IFN), conceput pentru a acoperi nevoi urgente de lichiditate. Spre deosebire de creditele bancare tradiționale, care pot implica săptămâni de așteptare și dosare voluminoase, un credit rapid se bazează pe viteză și accesibilitate digitală. Totul se desfășoară online: de la simularea sumei până la semnarea electronică a contractului și primirea banilor direct pe cardul dumneavoastră.
Rolul BaniGo este acela de a aduce ordine și transparență în această piață dinamică. Noi nu suntem creditori; suntem partenerul dumneavoastră independent care colectează și analizează ofertele de pe piață. Folosind platforma noastră, eliminați riscul de a alege prima ofertă apărută într-o reclamă și obțineți o perspectivă de ansamblu asupra celor mai bune condiții disponibile în prezent în România. Transparența este prioritatea noastră: vă oferim date obiective despre costuri, astfel încât să puteți lua o decizie informată.
Topul ofertelor de credite rapide în 2026: Sumă, Termen și DAE
Piața creditelor rapide din România este marcată de o competiție strânsă, ceea ce se traduce în oferte extrem de variate pentru consumatori. Înțelegerea diferențelor dintre aceste oferte este primul pas către o economisire inteligentă. Iată o privire de ansamblu asupra câtorva dintre cei mai importanți jucători analizați de BaniGo:
- Hora Credit: Oferă sume de până la 5.000 lei. Un avantaj major pentru clienții noi este dobânda de 0% în primele 7 zile de utilizare a liniei de credit sau pentru o perioadă de până la 30 de zile în cazul împrumuturilor pe termen scurt.
- CreditPrime: Se remarcă prin limite de creditare mai generoase, ajungând până la 15.000 lei. Clienții noi pot beneficia de o perioadă de grație de 30 de zile cu dobândă 0%, ideală pentru nevoi urgente care pot fi acoperite rapid.
- Viva Credit: Specializată în aprobări ultra-rapide pentru sume de până la 5.000 lei. Este o soluție potrivită pentru cei care au nevoie de bani „aici și acum”, procesul fiind optimizat pentru transfer pe card în aproximativ 30 de minute.
- Avinto: Se axează pe micro-împrumuturi cu un proces 100% digital, eliminând orice barieră birocratică.
Dacă aveți nevoie de o aprobare garantată, puteți analiza opțiunile de credit rapid cu aprobare 100% oferite de partenerii noștri în 2026.
Această diversitate permite segmentarea soluțiilor în funcție de urgența și capacitatea dumneavoastră de rambursare. Indiferent dacă aveți nevoie de un împrumut până la salariu sau de o linie de credit mai extinsă, compararea prealabilă pe BaniGo vă asigură că nu plătiți mai mult decât este necesar.
De ce este crucială compararea DAE înainte de a semna un contract?
Când analizați un imprumut online, este tentant să vă uitați doar la rata dobânzii zilnice (de exemplu, 1% pe zi). Totuși, adevăratul cost al banilor împrumutați este reflectat de Dobânda Anuală Efectivă (DAE). Aceasta include nu doar dobânda nominală, ci și toate comisioanele de analiză a dosarului, taxele de administrare sau alte costuri ascunse care pot umfla factura finală.
DAE este indicatorul care vă permite să comparați „mere cu mere”. O ofertă cu o dobândă zilnică mică, dar cu un comision de analiză mare, poate fi mult mai scumpă decât una cu dobândă mai mare, dar fără comisioane fixe. Pe BaniGo, evidențiem DAE pentru fiecare ofertă, ajutându-vă să identificați capcanele costurilor ridicate. Rețineți: în segmentul IFN, DAE poate părea foarte mare din cauza termenului scurt al împrumutului, însă ea rămâne cel mai sigur instrument de măsurare a responsabilității financiare a creditorului.
Condiții minime pentru aprobarea unui credit rapid online
Accesibilitatea este principalul atu al creditelor rapide, însă acest lucru nu înseamnă că banii se acordă fără nicio verificare. Pentru a menține un ecosistem financiar sănătos, IFN-urile solicită îndeplinirea unor criterii de bază:
- Vârsta: Solicitantul trebuie să aibă cel puțin 18 ani (unele instituții solicită 21 de ani).
- Venit stabil: Chiar dacă nu se solicită întotdeauna o adeverință de salariu clasică, trebuie să demonstrați capacitatea de a rambursa suma (venituri din salarii, pensii, PFA, etc.).
- Cetățenie și domiciliu: Trebuie să fiți cetățean român cu domiciliul stabil în România.
- Cont bancar și telefon: Un card bancar activ pentru primirea banilor și un număr de telefon valid pentru comunicare și semnarea contractului prin cod SMS.
Creditul cu buletinul a devenit o realitate digitală. În majoritatea cazurilor, trebuie doar să încărcați o fotografie a cărții de identitate și, uneori, un selfie pentru confirmarea identității. Multe dintre aceste oferte permit accesarea unui credit rapid cu buletinul, simplificând la maximum birocrația în 2026.
Pașii pentru a obține banii pe card în mai puțin de 30 de minute
Dacă v-ați decis asupra unei oferte, iată cum puteți transforma nevoia dumneavoastră în realitate în câțiva pași simpli:
- Selectarea pe BaniGo: Alegeți suma și perioada dorită folosind filtrele noastre. Apăsați butonul „Aplică” pentru oferta care vi se pare cea mai avantajoasă.
- Completarea cererii: Veți fi redirecționat pe site-ul oficial al creditorului. Acolo veți completa un formular scurt cu datele din buletin.
- Verificarea digitală: Încărcați poza buletinului și realizați verificarea biometrică (selfie). Sistemele automate de scoring vor analiza cererea în câteva minute.
- Semnarea și primirea banilor: Odată aprobat, veți primi contractul prin e-mail și îl veți semna digital (de obicei printr-un cod primit prin SMS). Fondurile sunt transferate imediat pe cardul dumneavoastră.
Riscuri și responsabilitate: Când este recomandat să evitați un credit rapid?
As orice instrument puternic, un credit rapid pe card trebuie utilizat cu prudență. Orice întârziere la plată poate atrage penalități semnificative și raportări la Biroul de Credit, ceea ce vă poate afecta șansele de a obține o finanțare bancară în viitor.
Recomandarea noastră este clară: împrumutați doar cât aveți nevoie și doar dacă aveți certitudinea că puteți returna banii la data scadentă, respectând toate clauzele contractuale agreate cu instituția financiară în 2026.
Cum verificăm siguranța unui IFN? (Registrul BNR)
Siguranța datelor și a banilor dumneavoastră este fundamentală. Toate instituțiile prezentate pe BaniGo sunt entități înscrise în registrele Băncii Naționale a României (BNR). Înainte de a aplica, puteți verifica prezența creditorului în Registrul General sau Special al BNR. O instituție serioasă va afișa întotdeauna transparent datele de identificare fiscală și va respecta normele de protecție a consumatorului (ANPC). Pe BaniGo, facem această muncă de filtrare pentru dumneavoastră, eliminând din listă orice platformă dubioasă sau neautorizată.
Bănci vs. IFN: Unde găsiți cel mai avantajos credit rapid?
Aceasta este una dintre cele mai frecvente dileme ale utilizatorilor noștri. Deși ambele tipuri de instituții oferă finanțare, filosofia și costurile sunt fundamental diferite. Înțelegerea acestor nuanțe vă poate salva de la cheltuieli inutile.
Băncile comerciale sunt instituții cu reglementări stricte. Un credit „rapid” la o bancă (deseori numit credit de nevoi personale online) poate avea o dobândă anuală foarte atractivă (între 7% și 15%), însă criteriile de eligibilitate sunt rigide. Trebuie să aveți un istoric de credit impecabil, un venit raportat integral la ANAF și, de cele mai multe ori, să încasați salariul la banca respectivă. Procesul, deși digitalizat, poate dura de la câteva ore la câteva zile dacă apar neconcordanțe în date.
IFN-urile (Instituțiile Financiare Nebancare), pe de altă parte, prioritizează viteza și incluziunea financiară. Ele își asumă un risc mult mai mare acceptând clienți cu venituri variate sau cu mici întârzieri în trecut. Pentru a acoperi acest risc și costurile de operare rapidă, dobânzile sunt semnificativ mai mari. Un credit IFN este ca un „taxi” financiar: este scump dacă îl folosești pe distanțe lungi (ani de zile), dar este extrem de util și eficient pentru o cursă scurtă (câteva săptămâni sau luni).
|
Timp de aprobare | 1 - 48 ore | 15 - 30 minute |
Rata dobânzii (DAE) | Mică (7% - 25%) | Mare (conform plafoanelor legale 2026) |
Cerințe venit | Stricte (ANAF obligatoriu) | Flexibile (extras de cont, pensie, etc.) |
Istoric credit | Fără restanțe | Acceptă și restanțieri (în anumite condiții) |
Tipuri de credite rapide: Linie de credit vs. Împrumut în rate
Nu toate creditele rapide sunt structurate la fel. Pe BaniGo, veți întâlni în principal două forme de finanțare, fiecare cu avantajele sale specifice:
1. Linia de credit online
Este o formă de rezervă de bani „la purtător”. Vi se aprobă o limită maximă (de exemplu, 5.000 lei), dar puteți retrage doar cât aveți nevoie (de exemplu, 500 lei). Dobânda se calculează zilnic doar pentru suma utilizată. Este soluția ideală pentru cheltuieli imprevizibile sau pentru a avea o siguranță financiară în perioadele de tranziție între joburi.
2. Împrumutul rapid cu rate fixe
Acesta funcționează ca un credit clasic: primiți o sumă fixă pe care o rambursați în tranșe egale pe parcursul a câtorva luni (de obicei 3 - 12 luni). Avantajul este predictibilitatea: știți exact cât aveți de plată în fiecare lună, ceea ce vă ajută să vă planificați mai bine bugetul familiei.
Analiza detaliată a principalilor jucători de pe piață
Pentru a vă ajuta să alegeți, echipa BaniGo a analizat în profunzime ofertele liderilor din industrie:
Hora Credit se distinge prin simplitatea procesului. Platforma lor este optimizată pentru dispozitive mobile, permițând încărcarea rapidă a documentelor. Oferta de „0% dobândă” este reală, însă trebuie să fiți extrem de atenți la data scadenței; o singură zi de întârziere poate anula gratuitatea și poate activa dobânzi penalizatoare.
Viva Credit este „veteranul” pieței de credite până la salariu din România. Ei au dezvoltat un sistem de loializare foarte apreciat: pe măsură ce rambursați credite la timp, limita dumneavoastră crește, iar procesul de aprobare pentru al doilea împrumut devine aproape instantaneu, fără a mai fi necesară reîncărcarea documentelor.
CreditPrime oferă una dintre cele mai flexibile linii de credit. Puteți alege să plătiți doar suma minimă lunară (asemănător unui card de credit bancar), ceea ce vă oferă o gură de oxigen în lunile cu cheltuieli mari, deși acest lucru prelungește perioada de îndatorare și crește costul total.
Educație financiară: Cum să utilizați creditele rapide fără a vă pune în pericol bugetul
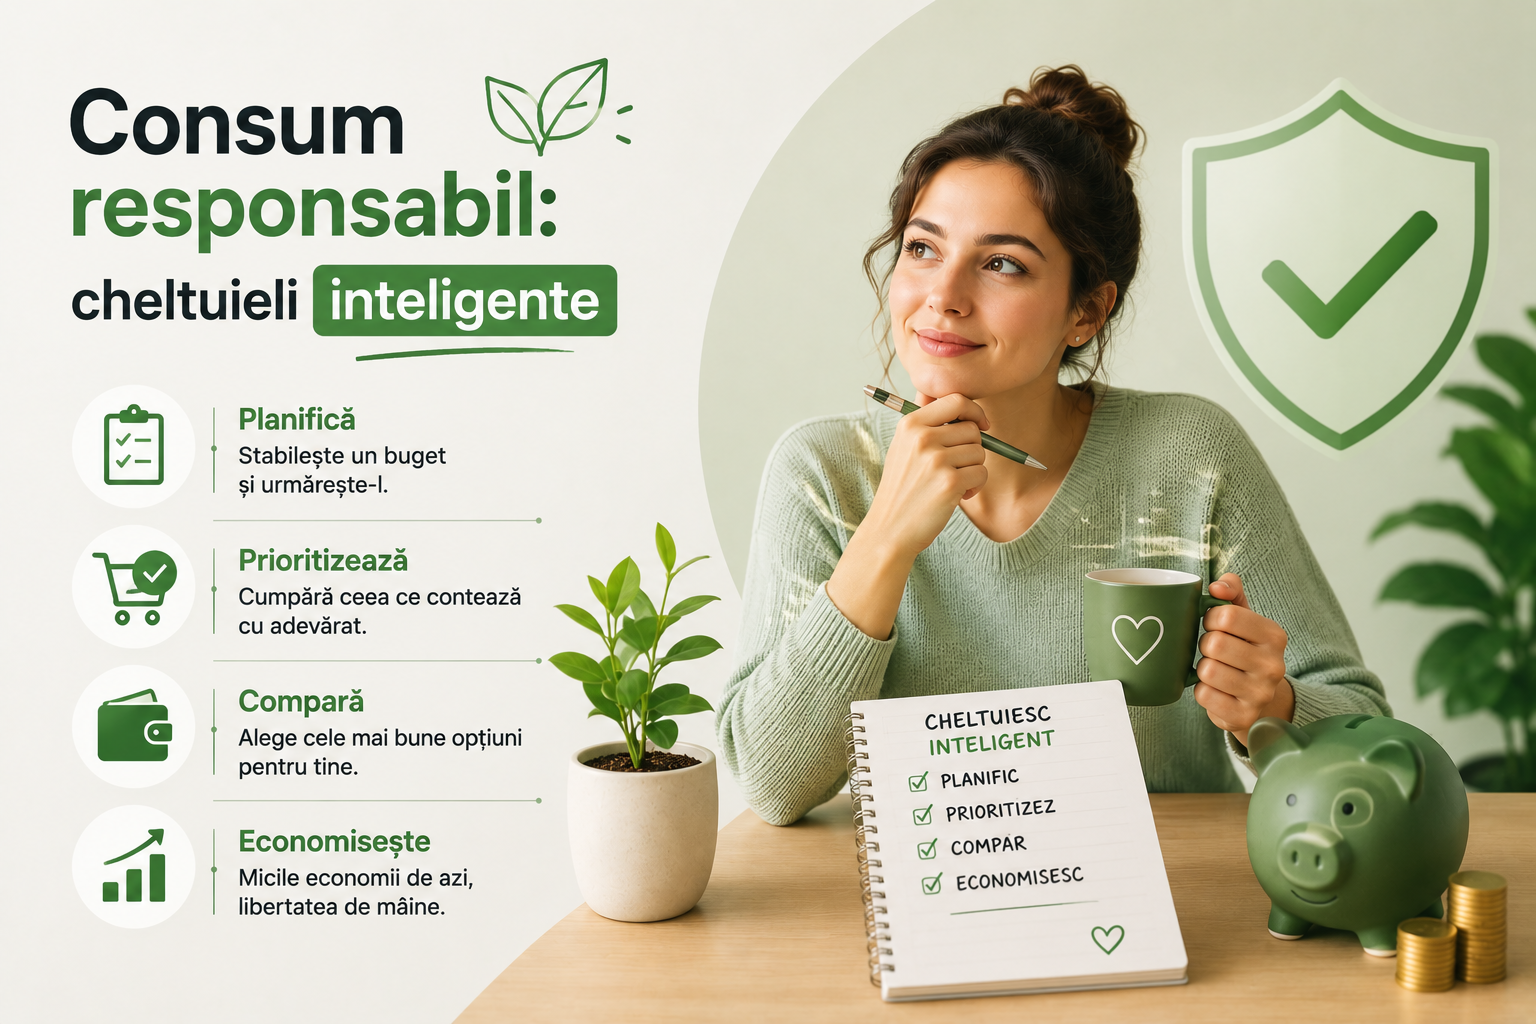
La BaniGo, credem că un client informat este un client protejat. Iată câteva reguli de aur pentru utilizarea responsabilă a împrumuturilor IFN:
- Regula de 24 de ore: Dacă nu este o urgență medicală sau o avarie casnică majoră, așteptați 24 de ore înainte de a apăsa butonul „Aplică”. De multe ori, dorința de a cumpăra un gadget sau o haină nouă dispare, salvându-vă de la o dobândă inutilă.
- Calculați impactul asupra venitului: Rata lunară nu ar trebui să depășească 20% din venitul dumneavoastră net, mai ales în cazul creditelor pe termen scurt.
- Evitați „rostogolirea” datoriilor: Nu faceți niciodată un credit rapid pentru a plăti o altă rată. Aceasta este calea cea mai sigură către o spirală a datoriilor din care se iese foarte greu. Dacă aveți nevoie de o soluție scurtă, un credit rapid până la salariu poate ajuta, dar numai cu un plan de rambursare clar.
- Folosiți economiile, dacă există: Deși pare contra-intuitiv, este mai ieftin să folosiți banii din fondul de urgență și să îi puneți la loc ulterior, decât să plătiți dobânzile mari ale unui IFN.
Noile reglementări din 2024-2026: Plafonarea dobânzilor IFN
Este important de știut că statul român a intervenit pentru a proteja consumatorii. Noile legi privind plafonarea DAE la creditele nebancare (Legea nr. 243/2024) au limitat sumele totale pe care un IFN le poate solicita. De exemplu, pentru creditele mici, suma totală de rambursat nu poate depăși dublul sumei împrumutate. Aceasta este o plasă de siguranță vitală care previne abuzurile și datoriile infinite.
Concluzie: BaniGo este busola dumneavoastră financiară
Piața de credite rapide online este plină de oportunități, dar și de riscuri. Misiunea noastră la BaniGo este să filtrăm zgomotul și să vă oferim claritate. Prin utilizarea instrumentelor noastre de comparare, nu alegeți doar o sumă de bani, ci alegeți siguranța, transparența și respectul pentru bugetul dumneavoastră personal. Comparați astăzi și împrumutați responsabil!
Întrebări frecvente
**Pot lua credit dacă am istoric negativ în Biroul de Credit?**
Da, multe IFN-uri sunt mai flexibile decât băncile și analizează situația actuală a veniturilor, nu doar istoricul vechi. Totuși, dobânzile pot fi mai mari în aceste cazuri din cauza riscului asumat de creditor.
**Care este suma maximă pentru clienții noi?**
De regulă, pentru prima aplicare, limitele sunt între 500 și 3.000 lei. Clienții fideli pot accesa ulterior sume de până la 15.000 sau chiar 20.000 lei.
**Există credite rapide fără dobândă?**
Da, majoritatea IFN-urilor oferă „primul credit gratuit” clienților noi, condiția fiind rambursarea integrală la primul termen (de obicei 30 de zile). Dacă depășiți acest termen, se vor aplica dobânzile standard.
**Cum rambursez creditul anticipat?**
Rambursarea anticipată este un drept legal. Puteți returna banii oricând prin transfer bancar, plată cu cardul în contul de client sau la puncte de plată (SelfPay, etc.), plătind dobânda doar pentru zilele în care ați utilizat banii.


 4.8

 Acesta este un credit cu cost ridicat. Dacă nu puteți






 Avinto
 Credit Yes