Despre cât de avantajos este un credit, de multe ori se judecă doar după rata dobânzii. Însă un alt criteriu important este Dobânda Anuală Efectivă (DAE). Hai să vedem ce înseamnă și de ce merită să ții cont de ea.
Ce este Dobânda Anuală Efectivă (DAE)
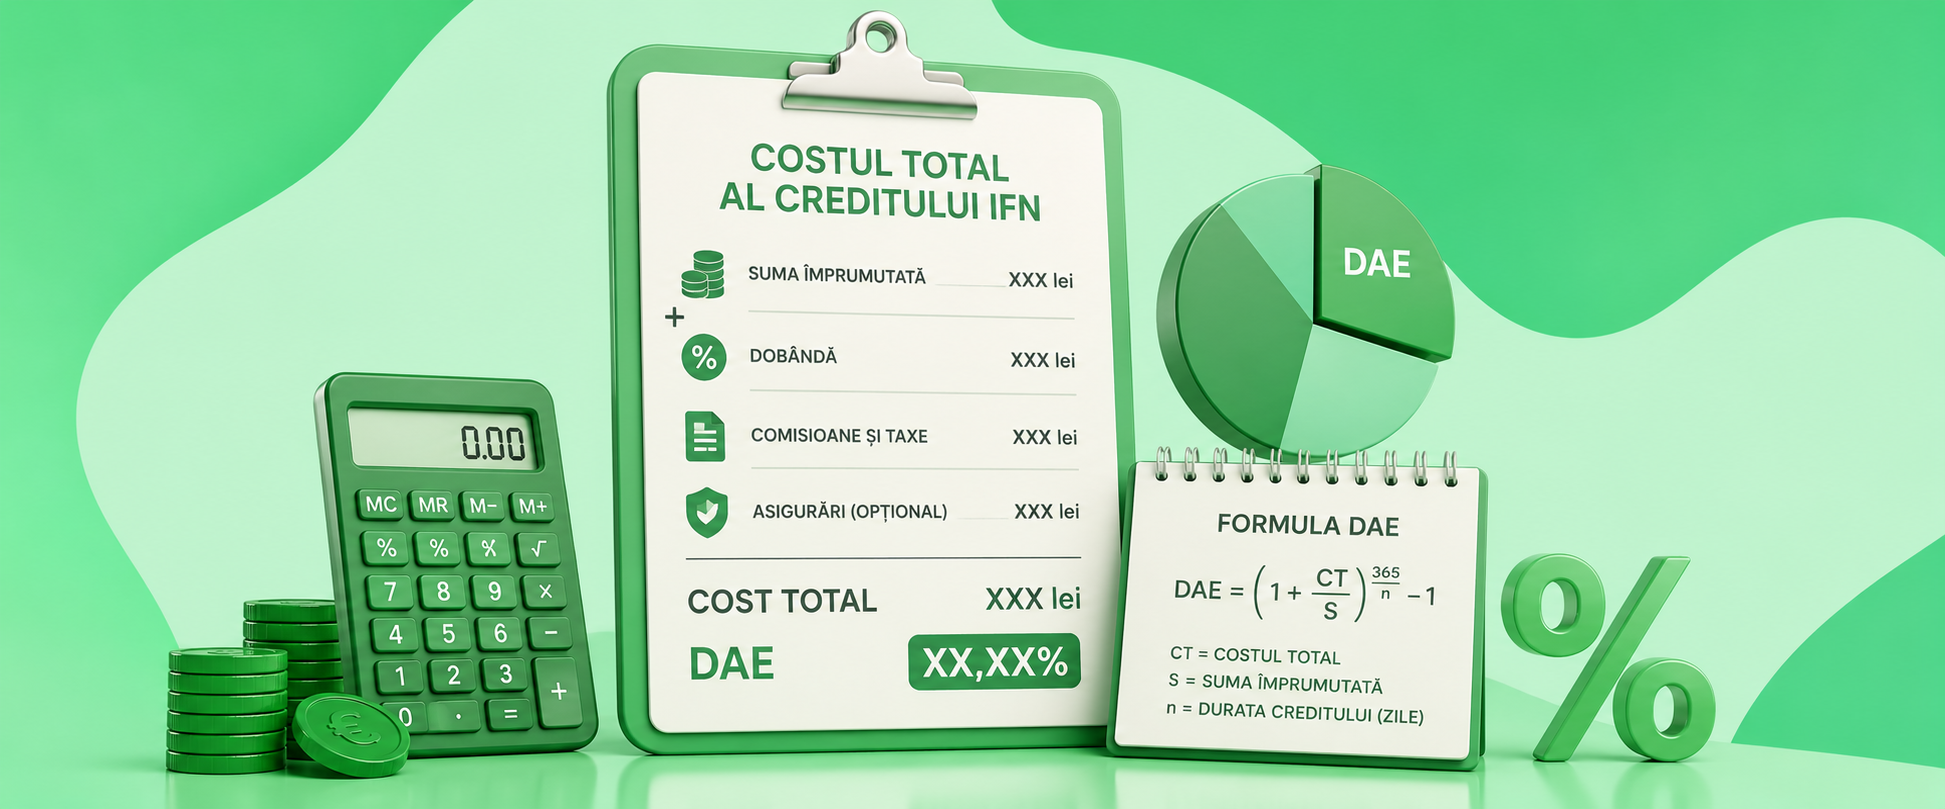
DAE reprezintă suma totală pe care trebuie să o restitui băncii dacă respecți condițiile contractului. Ea include datoria principală, dobânzile și plățile prevăzute în contractul de credit, precum și alte costuri de care depind efectiv condițiile împrumutului. De exemplu, asigurarea de viață și sănătate. În cataloagele de produse financiare poți afla DAE pentru fiecare credit.
De ce este importantă DAE
Simplu: ea arată exact cât te costă utilizarea banilor băncii. Nu oricine poate evalua singur toate particularitățile dobânzii, primele de asigurare și alte cheltuieli aferente creditului. DAE face contractul de credit mai transparent și îți oferă o imagine completă asupra serviciului pe care îl primești. Cu alte cuvinte, îți arată cât și pentru ce plătești băncii sau unui IFN.
Diferența dintre DAE și suma creditului
Suma creditului este ceea ce primești efectiv de la bancă, iar DAE arată cât trebuie să rambursezi în total.
„Să presupunem că iei un credit de 10000 lei pe o perioadă de 12 luni, cu o dobândă anuală de 10%. La finalul perioadei vei rambursa 11000 lei (10000 lei + 1000 lei dobândă). Acesta este costul total al creditului, iar DAE reflectă exact această diferență între suma primită și suma returnată”. – Dorin Iliescu, specialist în drept bancar
Cum se calculează DAE
Legea prevede nu doar ce intră în DAE, ci și formula exactă de calcul. Dacă ai motive să nu ai încredere în bancă sau vrei pur și simplu să verifici, o poți face. Formula oficială (conform Directivei 2008/48/CE, transpusă și în legislația din România) este:
unde:
- Ck = sumele puse la dispoziție de creditor (tragerile de credit),
- Dl = sumele rambursate de consumator (rate, dobânzi, comisioane),
- tk = intervalul (în ani sau fracțiuni de an) dintre data primei trageri și fiecare tragere ulterioară,
- sl = intervalul dintre data primei trageri și fiecare plată,
- X = DAE (rata anuală efectivă).
Practic, DAE este rata unică care egalează valoarea prezentă a tuturor sumelor primite cu valoarea prezentă a tuturor sumelor rambursate.
Exemplu simplificat
Dacă iei un credit de 10000 lei pe 1 an, cu o rată a dobânzii de 10%, fără alte comisioane, atunci:
- suma primită = 10000 lei,
- suma rambursată = 11.000 lei (10.000 + 1.000 dobândă),
- DAE ≈ 10%.
Dacă există și un comision de administrare, DAE va fi mai mare decât rata dobânzii nominale, pentru că include toate costurile.
Ce faci dacă DAE nu este indicată în documente
Dacă lipsește, cel mai bine este să NU semnezi contractul. Dacă ai semnat deja și descoperi că banca a ascuns această informație, te poți adresa în instanță. Practica judiciară a confirmat că aceasta poate fi tratată ca o încălcare administrativă.
Puncte esențiale pentru verificarea DAE
- Citește cu atenție contractul: DAE trebuie să fie prezentă.
- Caut-o pe prima pagină, colțul din dreapta sus, încadrată într-un chenar.
- Verifică calculele cu formula sau printr-un calculator online.
- Nu semna cu o bancă ce ignoră obligațiile legale.
- Pentru încredere, verifică dacă este un IFN autorizat la BNR.
Platforma BaniGo te poate ajuta să alegi creditul cu cele mai avantajoase condiții și cu șanse mari de aprobare.