Și totuși, banca
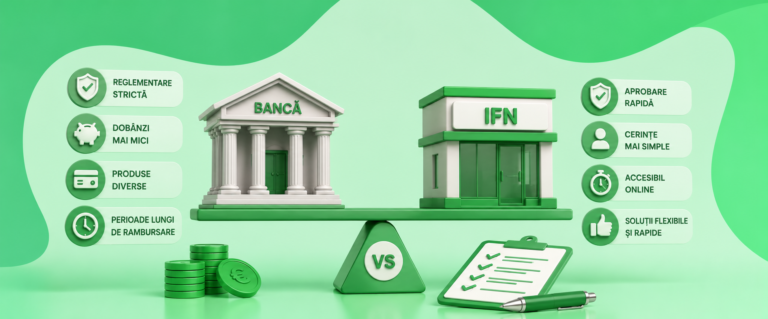
Pentru început, verifică dacă poți obține un credit bancar. Dobânzile practicate de bănci sunt, de obicei, mai mici decât cele oferite de instituțiile financiare non-bancare (IFN), cooperativele de credit de consum sau amaneturi. Adesea, băncile aprobă și acordă clienților sume de câteva mii de lei rapid, chiar în aceeași zi, direct în contul bancar, fără a cere documente suplimentare. Tot ce trebuie să faci este să completezi o cerere prin aplicația bancară și să aștepți răspunsul. Totuși, dacă nu ai un venit oficial în acest moment sau ai avut întârzieri la plata datoriilor, șansele de aprobare scad semnificativ. În acest caz, merită să iei în calcul și alte opțiuni.
Instituția financiară non-bancară (IFN)
Dacă banca nu ți-a aprobat creditul și ai nevoie urgentă de bani, poți apela la o instituție financiară non-bancară (IFN). Acolo, la fel ca și în bănci, se iau în considerare disciplina ta financiară și istoricul de credit, însă cerințele pentru debitori sunt mai flexibile.
Totuși, dobânzile la împrumuturile IFN pot fi de câteva ori mai mari decât cele bancare. Banca Națională a României stabilește limite maxime pentru aceste dobânzi, iar IFN-urile nu au voie să le depășească.
Radu visa de mult timp la o motocicletă și s-a bucurat când vecinul său a decis să-și vândă rapid motorul, oferindu-l cu o reducere bună. Radu nu are acum cei 10000 de lei necesari, dar speră să primească o primă peste o lună și jumătate. La IFN, i s-a propus un împrumut pe 45 de zile, cu o dobândă anuală de 63%, adică aproximativ 0,17% pe zi.
Calculul dobânzii pentru această perioadă este:
10000 lei × 0,17% × 45 zile = 765 lei (rotunjit)
Astfel, după 45 de zile, Radu va trebui să ramburseze:
10000 lei + 765 lei = 10765 lei.
Majoritatea IFN-urilor oferă împrumuturi de până la 15000 de lei. Dacă nu returnezi banii la timp, va trebui să plătești penalități, al căror cuantum este specificat în contract. De asemenea, contractul poate include costuri pentru servicii suplimentare, cum ar fi asigurarea. Dacă nu acorzi atenție acestor detalii, datoria ta poate fi mai mare decât ai anticipat.
Amanet
La amanet este bine să mergi atunci când ai nevoie urgentă de bani și ai un obiect de valoare pe care nu intenționezi să îl folosești în perioada următoare. De exemplu, dacă ai un bun scump care nu îți va fi necesar pe termen scurt. Până când vei returna datoria, va trebui să renunți temporar la obiectul ipotecat. Dacă nu restituiezi banii, amanetul va vinde obiectul gajului. La amanet poți pune orice bunuri, cu excepția proprietăților imobiliare. Suma împrumutului depinde de evaluarea bunului tău, dar, cel mai probabil, va fi mai mică decât valoarea lui de piață.
Ca și toți creditorii, amaneturile percep penalități și dobânzi pentru întârzierea plății ratelor — nu uitați acest lucru și citiți cu atenție întregul contract înainte de a-l semna.